
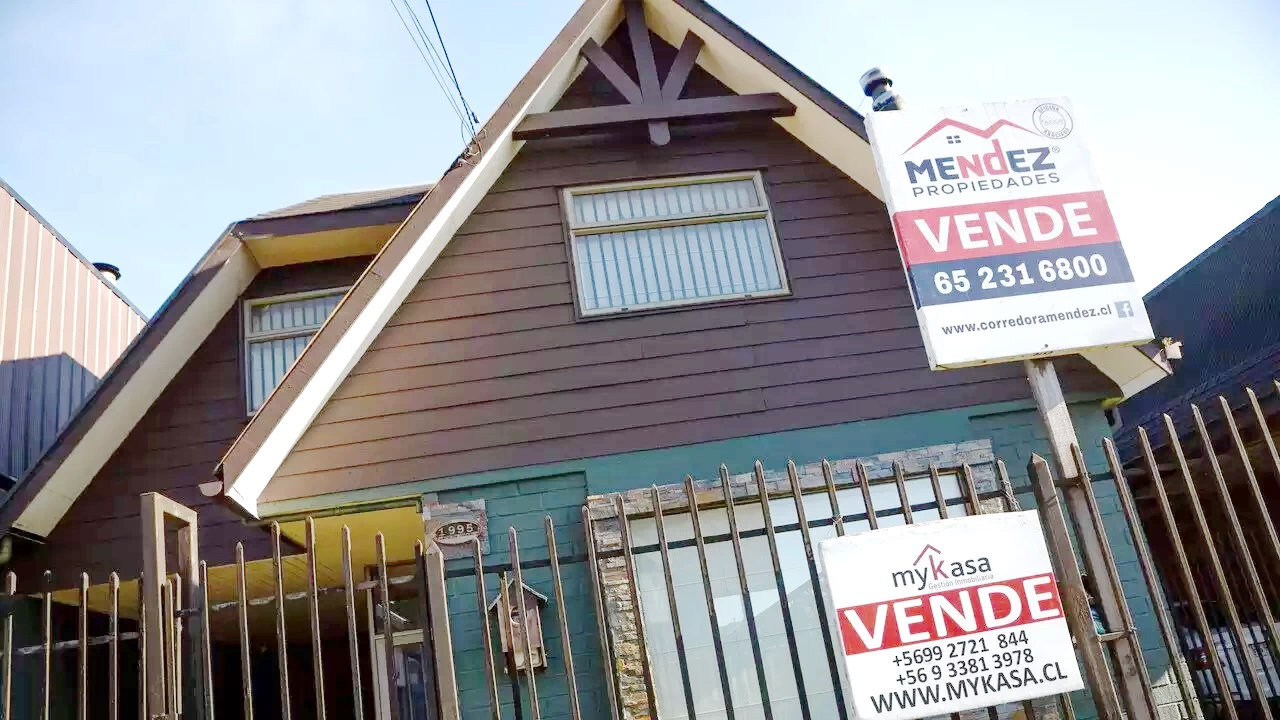
Un análisis de Rabbitts Capital advierte que, a pesar de los incentivos estatales y la leve recuperación comercial, las estrictas exigencias bancarias y el costo del pie frenan la compra.
El mercado inmobiliario chileno atraviesa una marcada paradoja caracterizada por un elevado stock de propiedades nuevas y restricciones financieras que dificultan su adquisición. Según cifras oficiales recopiladas por Rabbitts Capital, el país mantiene 99.613 viviendas sin vender, de las cuales el 89,4% corresponde a unidades tasadas por debajo de las 6.000 Unidades de Fomento (UF). En la Región Metropolitana, las ventas trimestrales experimentaron una variación interanual negativa del 10%, mientras que el plazo estimado para agotar la oferta actual llegó a 27 meses debido a una menor incorporación de nuevos proyectos inmobiliarios, reflejando que la contracción del stock no responde exclusivamente a un repunte sostenido de la demanda efectiva.
ESTRUCTURA FINANCIERA Y BARRERAS
El principal obstáculo para acceder a la propiedad raíz radica en la capacidad de endeudamiento de los hogares frente a las exigencias impuestas por la banca comercial. De acuerdo con estimaciones conjuntas de la Universidad San Sebastián y Tinsa, la relación mediana entre el precio de una vivienda y el ingreso familiar anual alcanza un índice de 8,8 veces, situando el dividendo hipotecario en promedio cerca del 45,3% del presupuesto mensual disponible. Si bien el Banco Central ubicó la tasa de interés real de los créditos hipotecarios en UF a más de tres años en un 407% —nota del editor: el valor corresponde al 4,07% citado en el informe base— durante septiembre de 2026, la reducción en el costo del financiamiento no garantiza la aprobación automática, operando como filtros adicionales los ingresos líquidos demostrables, la estabilidad laboral y la dificultad estructural para reunir el pie exigido.
MECANISMOS DE REACTIVACIÓN
Ante este escenario, el Ejecutivo ha implementado un conjunto de instrumentos fiscales orientados a estimular la demanda habitacional y dinamizar la cadena de pagos del sector. Entre las medidas destacan la ampliación de los cupos del Fondo de Garantías Especiales (FOGAES) hasta 80.000 operaciones para viviendas de hasta 6.000 UF con financiamiento de hasta el 90%, el Subsidio Tramo 4.000 que otorga un aporte directo de 400 UF, y la exención transitoria del Impuesto al Valor Agregado (IVA) a la primera venta de inmuebles nuevos establecida en la Ley 21.850, cuya vigencia comenzará el 1 de diciembre de 2026. No obstante, la consultora advierte que la efectividad de estas políticas dependerá de la proporción del beneficio que se traspase efectivamente al precio final de venta y de la aptitud real de los compradores para sostener compromisos financieros a largo plazo.
DESTACADO:
• El país registra 99.613 viviendas nuevas sin vender, concentrándose el 89,4% de la oferta bajo las 6.000 UF.
• Los dividendos hipotecarios consumen en promedio el 45,3% del ingreso familiar, según estudios de Tinsa y la Universidad San Sebastián.
